

Financiamento imobiliário atrasado: o que acontece e como evitar perder o imóvel


Desemprego, doença, aumento de despesas: atrasar parcelas do financiamento imobiliário é mais comum do que parece. O que muitos não sabem é que, na maioria dos contratos, o banco pode retomar o imóvel sem processo judicial e em prazo relativamente curto. Entender cada etapa é o que permite agir a tempo.
Por que o banco pode retomar o imóvel tão rápido
A maior parte dos financiamentos imobiliários no Brasil usa a alienação fiduciária (Lei 9.514/1997). Nela, o imóvel fica registrado em nome do banco como garantia até a quitação. Por isso, se a dívida não for paga, a retomada é feita pelo Registro de Imóveis, de forma extrajudicial — procedimento que o Supremo Tribunal Federal considerou constitucional.
As etapas, uma a uma
1. Atraso e carência: o contrato define um prazo de carência antes de o banco iniciar a cobrança formal;
2. Intimação: o Registro de Imóveis intima o devedor para pagar as parcelas vencidas, com encargos, em 15 dias;
3. Consolidação: sem pagamento, a propriedade é consolidada em nome do banco, que paga o ITBI;
4. Leilões: o banco deve realizar leilões públicos do imóvel, e o devedor tem de ser comunicado das datas;
5. Desocupação: depois da consolidação, o banco ou o arrematante pode pedir a reintegração de posse.

O que fazer antes da intimação
Este é o momento com mais opções:
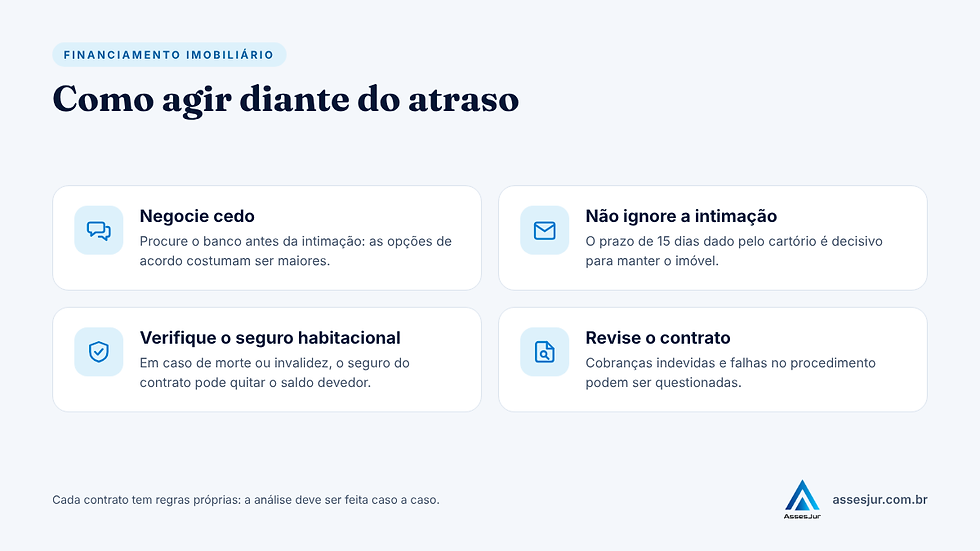
Renegociar com o banco: incorporação de parcelas atrasadas ao saldo, alongamento do prazo ou pausa temporária;
Usar o FGTS, quando permitido, para amortizar o saldo ou pagar parte das prestações;
Verificar o seguro habitacional: ele cobre morte e invalidez permanente do mutuário e danos físicos ao imóvel — situação relevante no RS após as enchentes;
Vender o imóvel com a dívida, antes do leilão, para preservar o valor já pago.
Depois da intimação: atenção aos prazos
Recebida a intimação, o prazo de 15 dias para pagar é curto. Pagando as parcelas vencidas e os encargos, o contrato continua normalmente. É também o momento de verificar se o procedimento está correto: a intimação deve seguir as formas previstas em lei, e falhas nesse ponto podem ser discutidas.
Depois da consolidação: ainda há caminhos
Direito de preferência: o antigo devedor pode adquirir o imóvel até a data do segundo leilão, pagando a dívida e as despesas;
Diferença do leilão: se o imóvel for vendido por valor maior que a dívida e as despesas, a sobra deve ser devolvida ao antigo devedor;
Revisão do procedimento: falta de intimação válida, ausência de comunicação das datas dos leilões e outras irregularidades podem ser questionadas judicialmente.
Cada uma dessas medidas depende de prazos e documentos. Quanto antes a situação for analisada, mais alternativas existem.
Documentos para reunir
Contrato de financiamento e eventuais aditivos;
Extrato da evolução da dívida e comprovantes de pagamento;
Intimações e notificações recebidas do banco ou do Registro de Imóveis;
Matrícula atualizada do imóvel;
Apólice ou informações do seguro habitacional.
Como o escritório pode ajudar
A AssesJur analisa o contrato e o procedimento de cobrança, orienta a negociação com o banco e atua para proteger o imóvel ou o valor já pago, inclusive nas fases de consolidação e leilão. Atendimento em Canoas, Porto Alegre e região, e on-line.
Perguntas frequentes
Com quantas parcelas atrasadas o banco pode tomar o imóvel?
Depende do prazo de carência previsto no contrato. Depois dele, o banco pode pedir a intimação do devedor pelo Registro de Imóveis, que terá 15 dias para pagar. Sem o pagamento, o banco pode consolidar a propriedade em seu nome.
Depois da consolidação, ainda dá para recuperar o imóvel?
A lei prevê ao devedor o direito de preferência para adquirir o imóvel até a data do segundo leilão, pagando a dívida e as despesas. Também é importante verificar se o procedimento respeitou todas as exigências legais.
Se o imóvel for vendido no leilão por mais do que a dívida, recebo a diferença?
Sim. O valor que sobrar depois de quitada a dívida e as despesas deve ser entregue ao antigo devedor.
Posso usar o FGTS para pagar parcelas atrasadas?
Em algumas situações, o FGTS pode ser usado para pagar parte das prestações, inclusive em atraso, conforme as regras do Sistema Financeiro da Habitação e do agente financeiro. Vale consultar o banco o quanto antes.
O seguro do financiamento pode quitar a dívida?
O seguro habitacional obrigatório cobre morte e invalidez permanente do mutuário e danos físicos ao imóvel. Se uma dessas situações ocorreu, vale verificar a cobertura antes de qualquer outra medida.
Este conteúdo tem caráter informativo e não substitui a análise individual de cada caso.
Maurício Fonseca Da Rosa – OAB/RS nº 127.037 | AssesJur – Canoas/RS


Comentários